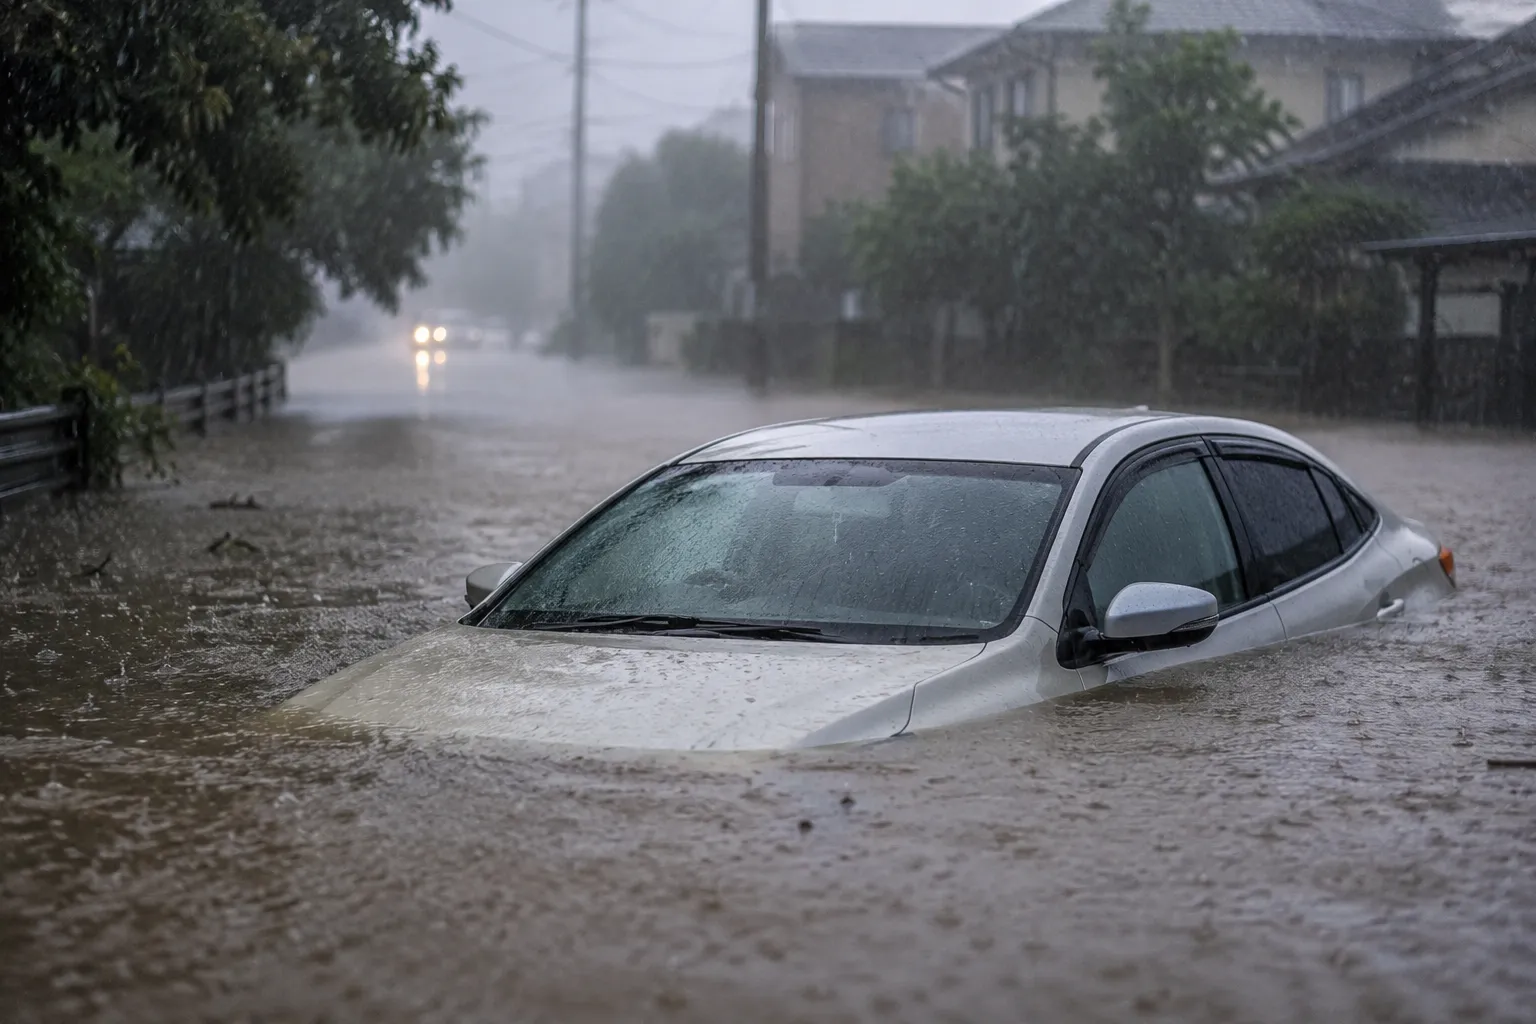
2026年8月、千葉県を記録的な大雨が襲い、車の水没による被害も相次ぎました。
8月15日時点の報道では、千葉県内で9人が死亡し、そのうち4人は浸水した車内に閉じ込められたことが原因とされています。また、県内では1,200台以上の車が放置されたままとみられるとの報道もあります。
豪雨による車の水没は、決して「遠くの地域で起きた災害」ではありません。
特に車を生活に欠かせない40代の子育て世帯にとって怖いのが、
「車が壊れただけでは終わらない」
ということです。
車のローンが残っている状態で全損になれば、車を失った後もローンの返済が続く可能性があります。
では、豪雨で車が水没した場合、車両保険があればどこまで補償されるのでしょうか。
そして、車両保険は本当に必要なのでしょうか。
この記事では、豪雨による車の水没に備えて、車両保険とローンについて知っておきたいポイントを解説します。
豪雨で車が水没したら車両保険は使える?
結論からいうと、車両保険に加入していれば、台風や洪水などによる車の損害が補償される可能性があります。
日本損害保険協会によると、任意の自動車保険に車両保険を付けている場合、台風や洪水などによる自動車の損害が補償されるケースがあります。
ただし、契約している車両保険のタイプによって補償範囲が異なるため、「車両保険に入っているから必ず大丈夫」とは限りません。
たとえば損保ジャパンの車両保険では、台風・竜巻・洪水などによる損害を補償対象としています。一方で、地震・噴火・津波による損害は通常の車両保険では補償されず、別の特約が必要になる場合があります。
そのため、まず確認したいのが自分の自動車保険の補償内容です。
車が水没したときに絶対にやってはいけないこと
車が水没すると、早く動かしたくなるかもしれません。
しかし、水が引いた後でも安易にエンジンをかけないことが重要です。
冠水・水没した車は、見た目には大きな損傷がないように見えても、内部に水が入り込んでいる可能性があります。
2026年8月15日にも、JAFなどが水没・冠水した車について、点検が終わるまでエンジンを始動しないよう注意を呼びかけています。ハイブリッド車やEVについても、むやみに触らないことが重要です。
水没した車で避けたい行動
- 無理に車を動かす
- エンジンをかける
- 自分で修理しようとする
- 電気系統を触る
- 保険会社に連絡する前に処分する
まずは自分と家族の安全を確保することが最優先です。
そのうえで、保険会社や代理店、レッカー業者、整備工場などに相談しましょう。
水没した車は写真を残しておく
保険会社に被害を申告するときのためにも、可能であれば被害状況を写真や動画で記録しておきましょう。
ただし、撮影のために危険な場所へ近づく必要はありません。
安全が確保された後に、
- 車全体
- 車の前方
- 車の後方
- 車内の浸水状況
- 水がどこまで上がったか分かる部分
- 車が停まっていた場所
- 周辺の冠水状況
などを記録しておくと、被害状況を説明する際の資料になります。
水が引いた後でも、すぐに車を洗ったり拭いたりする前に、可能な範囲で被害状況を撮影しておくとよいでしょう。
車両保険を使うと保険料は上がる?
ここも気になるところです。
台風や洪水などによる損害で車両保険を使った場合、一般的には1等級ダウン事故として扱われます。
日本損害保険協会も、盗難や台風、洪水、高潮などで車両保険の保険金を受け取った場合、1事故につき1等級下がると説明しています。
事故で車両保険を使った場合などの3等級ダウンと比べると、等級への影響は小さいといえます。
ただし、実際の保険料への影響は契約内容や等級などによって変わるため、保険会社に確認しましょう。
車両保険に入っていない場合はどうなる?
ここが今回の豪雨をきっかけに、ぜひ確認してほしいポイントです。
車両保険に加入していなければ、豪雨や洪水によって車が水没しても、車両保険からの保険金は受け取れません。
日本損害保険協会も、台風や洪水による車の損害について、車両保険を付けている場合に補償されると説明しています。
つまり、
車両保険なし
↓
豪雨で車が全損
↓
修理・買い替え費用を自分で負担
となる可能性があります。
しかも、さらに大きな問題があります。
ローンが残っている車が水没したら?
たとえば、300万円の車を購入し、現在も200万円のローンが残っているとします。
そこへ豪雨による水没。
車が修理不能となり、買い替えが必要になった場合、
「車がなくなったからローンもなくなる」
というわけではありません。
車の損害とローンの返済は別の問題です。
つまり、
車はなくなった
+
ローンは残る
+
新しい車も必要
という状況になる可能性があります。
これは家計にとってかなり大きな負担です。
例えばローン200万円が残っていたら
仮に、
- 水没した車のローン残高:200万円
- 車は全損
- 車両保険なし
- 新しい車が250万円
だった場合、
単純に考えると、
残ったローン200万円+新しい車250万円=450万円
という大きな負担になります。
もちろん実際には、車の処分費用やローン契約、買い替え方法などによって異なります。
しかし、重要なのは、
「車が全損したらローンも消える」と考えないこと
です。
車両保険に入っていればローンは全部なくなる?
ここも誤解しやすいポイントです。
車両保険に加入していたとしても、保険金がローン残高と同額になるとは限りません。
車両保険では、契約時に設定された保険金額などを基準に保険金が支払われます。
そのため、
ローン残高 > 車両保険金額
となっていれば、保険金を受け取ってもローンが残る可能性があります。
例えば、
- ローン残高:200万円
- 車両保険金額:150万円
なら、単純化すると50万円分の差額が残る可能性があります。
だからこそ、車を購入するときは、
「毎月いくら返せるか」だけではなく、「もし車が突然なくなったらどうなるか」
まで考えておくことが大切です。
車両保険は必要?40代子育て世帯ならどう考える?
車両保険は、すべての人に同じように必要なわけではありません。
判断するときは、次の5つを確認してみましょう。
1.車の購入価格・現在の価値
新車や高額な車であれば、全損したときの経済的ダメージも大きくなります。
一方、車の価値がかなり下がっている場合は、保険料とのバランスを考える必要があります。
2.ローン残高
ローンが大きく残っている人は、特に慎重に考えたいところです。
車を失った後もローンが残る可能性があるためです。
3.貯蓄額
仮に車が突然使えなくなったとき、
現金で買い替えられるか?
を考えてみましょう。
十分な貯蓄があれば、車両保険を外すという選択肢も考えられます。
逆に、貯蓄が少ない状態で車を失うと、家計への影響が大きくなります。
4.車が生活にどれだけ必要か
子どもの送迎、通勤、買い物などで車が欠かせない家庭なら、車を失ったときの影響は大きくなります。
「車が壊れても、しばらく公共交通機関で生活できる」という家庭とはリスクが違います。
5.住んでいる地域の水害リスク
ハザードマップなどを確認し、
- 河川の近く
- 低地
- 浸水想定区域
- アンダーパス周辺
- 過去に冠水した地域
などに該当する場合は、車の水害リスクについても考えておきたいところです。
車両保険を検討したい人
次のような人は、車両保険を一度検討してみてもよいでしょう。
- 新車・高額車に乗っている
- ローンがまだ大きく残っている
- 車が生活に欠かせない
- 車を買い替えるだけの貯蓄がない
- 水害リスクが気になる地域に住んでいる
- 車が突然なくなると家計が大きく崩れる
特に、
「車がなくなったら数百万円をすぐ用意するのは難しい」
という家庭では、保険料だけを見るのではなく、万一のときの家計への影響まで考えることが重要です。
車両保険を外すことも検討できる人
反対に、
- 車の購入から年数が経っている
- 車両価格がかなり下がっている
- ローンがない
- 十分な貯蓄がある
- 車がなくても生活できる
- 保険料を抑えたい
という人なら、車両保険を付けるかどうかを慎重に比較してもよいでしょう。
大切なのは、
「車両保険は必要か、不要か」ではなく、「自分の家計なら、車を失ったときのリスクを負えるか」
という視点です。
火災保険で車の水没は補償される?
「家の火災保険に水災補償を付けているから、車も補償されるのでは?」
と思う人もいるかもしれません。
しかし、車の水没については、基本的に自動車保険の車両保険で確認する必要があります。
日本損害保険協会も、住宅の火災保険による水災補償と、自動車保険の車両保険による台風・洪水などの補償を別に説明しています。
「家の火災保険に入っているから車も大丈夫」と思い込まず、車については自動車保険の契約内容を確認しましょう。
今すぐ確認しておきたい「車の防災チェック」
今回の千葉豪雨をきっかけに、家族で一度確認しておきたいのが以下の項目です。
- 自動車保険に車両保険を付けているか
- 洪水・台風などが補償対象になっているか
- 車両保険金額はいくらか
- 免責金額はいくらか
- 現在のローン残高はいくらか
- 車が全損した場合に貯蓄で買い替えられるか
- 自宅周辺のハザードマップを確認したか
- 大雨のときに車をどこへ避難させるか決めているか
- 保険会社・代理店の連絡先を確認したか
特におすすめしたいのが、
「ローン残高」と「車両保険金額」を一度並べて確認すること
です。
車は「資産」ではなく「突然大きな支出になるもの」と考える
車を所有していると、
「毎月のローン」
「ガソリン代」
「自動車税」
「車検」
「保険料」
など、普段からさまざまな費用がかかります。
しかし、災害が起きたときには、それまでとは比較にならない大きな出費が発生する可能性があります。
車が水没してしまえば、
修理費
+レッカー費用
+代車費用
+買い替え費用
などが必要になる可能性があります。
さらにローンが残っていれば、家計への負担はもっと大きくなります。
だからこそ、車の保険を考えるときは、
「保険料をいくら払うか」だけではなく、「もしものときにいくら失う可能性があるか」
で考えることが大切です。
まとめ|豪雨は「車を失った後の家計」まで考えておく
今回の千葉豪雨では、車の水没によって命を失うケースも発生しました。
まず何よりも大切なのは、冠水した道路に無理に進入せず、命を守ることです。水深が車の床面を超えるとエンジン停止などの危険があり、車が浮いて流される可能性もあります。
そして、車が水没してしまった場合には、
エンジンをかけない
↓
安全を確保する
↓
可能な範囲で被害状況を記録する
↓
保険会社・代理店へ連絡する
↓
専門業者に点検してもらう
という対応を心がけましょう。
車両保険に加入していれば、豪雨や洪水による損害が補償される可能性があります。一方で、車両保険がなければ修理・買い替えを自己負担することになる可能性があります。
そして、ローンが残っている場合は、
「車を失ってもローンはなくならない可能性がある」
ことを忘れてはいけません。
車両保険に入るかどうかは、保険料の安さだけで決めるのではなく、
車の価値・ローン残高・貯蓄・車の必要性・水害リスク
を合わせて考えてみましょう。
今回の豪雨を「大変だった」で終わらせず、今の自動車保険と家計を見直すきっかけにしてみてはいかがでしょうか。
※本記事は一般的な情報をもとに作成しています。車両保険の補償範囲、保険金額、免責金額、等級への影響などは契約によって異なります。実際の補償については、加入している保険会社・代理店にご確認ください。