「自営業をしているけれど、税金が高い……」
「売上はそれほど増えていないのに、所得税や住民税の負担が大きい」
「節税したいけれど、何をすればいいのかわからない」
このように感じている自営業者は少なくありません。
自営業者が所得税や住民税の負担を抑えるためには、単純に売上を減らすのではなく、認められた必要経費や所得控除を正しく利用することが重要です。
この記事では、自営業者が知っておきたい所得税・住民税の仕組みから、具体的な節税方法まで初心者にもわかりやすく解説します。
自営業者がまず知っておきたい「所得」と「課税所得」の違い
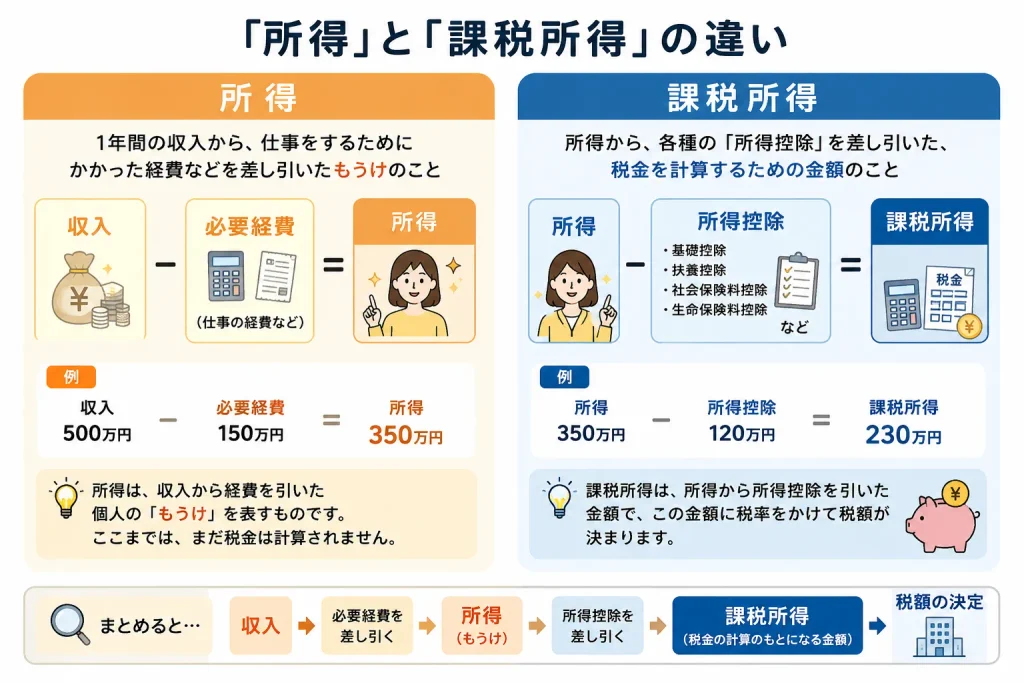
節税を考える前に、まず「所得」と「課税所得」の違いを理解しておきましょう。
自営業者の場合、基本的には、
売上 − 必要経費 = 事業所得
という考え方になります。
さらに、そこから基礎控除や社会保険料控除、小規模企業共済等掛金控除などの所得控除を差し引き、
所得 − 所得控除 = 課税所得
となります。
この「課税所得」をもとに所得税などが計算されます。
つまり、所得税や住民税を抑えるには、
- 必要経費を正しく計上する
- 所得控除を漏れなく利用する
- 青色申告特別控除を活用する
といった方法が重要になります。
自営業者が所得税・住民税を減らす方法10選
ここからは、具体的な方法を紹介します。
1.必要経費を漏れなく計上する
最初に確認したいのが「必要経費」です。
事業を行うために必要な支出は、一定の条件を満たせば必要経費として計上できます。
例えば、
- パソコン
- プリンター
- ソフトウェア
- サーバー代
- ドメイン代
- インターネット料金
- 事業用スマートフォン料金
- 広告宣伝費
- 外注費
- 事業に関する交通費
- 打ち合わせ費用
- 書籍・資料代
- 税理士報酬
- 会計ソフト代
などです。
ただし、何でも経費にできるわけではありません。
「事業のために必要な支出なのか」という視点が重要です。
自宅を仕事場にしている場合は?
自宅で仕事をしている場合、家賃や電気代、インターネット料金などについて、事業に使用している部分を合理的に区分できれば、必要経費として計上できる場合があります。
例えば、自宅の一室を仕事専用スペースとして使用している場合などです。
ただし、プライベートと事業の区分が必要なので、根拠のない割合で経費にするのは避けましょう。
2.青色申告を利用する
自営業者なら、青色申告についても確認しておきましょう。
青色申告には、白色申告にはないさまざまなメリットがあります。
その代表的なものが青色申告特別控除です。
要件を満たす場合、最大65万円の青色申告特別控除を受けられます。
ただし、65万円控除を受けるためには、複式簿記による記帳など、一定の要件を満たす必要があります。
「青色申告にすれば必ず65万円控除」というわけではない点には注意しましょう。

3.小規模企業共済を活用する
自営業者の節税を考えるうえで、非常に重要なのが小規模企業共済です。
小規模企業共済は、個人事業主や小規模企業の経営者などが、廃業や退職後の生活資金を準備するための制度です。
大きな特徴は、掛金が所得控除の対象になること。
つまり、掛金を支払うことで課税対象となる所得を減らせる可能性があります。
例えば、毎月3万円を掛けた場合、
3万円 × 12か月 = 年間36万円
を掛けることになります。
月5万円なら年間60万円、月7万円なら年間84万円です。
ただし、所得税や住民税が「掛金の金額そのまま」減るわけではありません。
あくまで所得控除によって課税対象となる所得を減らし、その結果として税負担が軽くなる仕組みです。
4.iDeCoを活用する
iDeCo(個人型確定拠出年金)も、自営業者が検討したい制度の一つです。
iDeCoの掛金は、一定の条件のもとで所得控除の対象になります。
そのため、
老後資金を準備しながら、現在の税負担を抑える
という使い方ができます。
ただし、iDeCoには原則として老後まで資金を引き出せないという特徴があります。
そのため、
「節税になるから限界まで掛ける」
のではなく、
生活防衛資金や教育費など、近い将来必要になるお金を確保したうえで利用する
ことが大切です。

5.国民年金基金を検討する
自営業者の場合、国民年金基金も老後資金を準備する選択肢になります。
国民年金基金の掛金は、一定の条件のもとで所得控除の対象です。
自営業者は会社員と比べて公的年金の仕組みが異なるため、
「老後資金をどう準備するか」
という視点から検討することが重要です。
小規模企業共済、iDeCo、国民年金基金は、それぞれ目的や仕組みが異なります。
「節税になるから」という理由だけで決めるのではなく、資金の使う時期や老後の必要額も考えましょう。
6.社会保険料控除を確認する
国民健康保険料や国民年金保険料など、対象となる社会保険料を支払っている場合、社会保険料控除を受けられます。
社会保険料は毎年まとまった金額になるため、申告時に漏れがないか確認しましょう。
特に、
- 国民年金
- 国民健康保険
- 介護保険料
など、自分が支払った社会保険料について確認しておくことが大切です。

7.生命保険料控除・地震保険料控除を確認する
生命保険や地震保険などに加入している場合、一定の条件を満たせば所得控除を受けられる場合があります。
ただし、
「節税のために必要のない保険に加入する」
のはおすすめできません。
保険はあくまで保障が必要かどうかを優先し、そのうえで利用できる控除があれば活用するという考え方が基本です。
8.医療費控除を確認する
1年間に支払った医療費が一定額を超える場合、医療費控除を利用できる可能性があります。
本人だけでなく、一定の条件のもとで生計を一にする家族の医療費も対象になります。
病院や薬局などの領収書や医療費の記録は、日頃から整理しておくと申告時に慌てずに済みます。
なお、医療費控除には対象となる費用や計算方法などのルールがあります。
「病院に払ったお金なら全部対象」と考えないよう注意しましょう。

9.扶養控除・配偶者控除などを確認する
家族がいる場合は、扶養控除や配偶者控除、配偶者特別控除などについても確認しましょう。
家族構成や所得などによって適用できる控除が変わります。
特に子育て世帯の場合、
「自分には関係ないと思っていた控除が実は使える」
というケースもあるため、年末や確定申告の際には確認しておきたいポイントです。
10.NISAは「所得を減らす制度」ではない
ここは自営業者が特に混同しやすいところです。
NISAは非常に有利な資産形成制度ですが、NISAで投資をしても所得税・住民税の計算上の所得が直接減るわけではありません。
NISAのメリットは、
投資によって得られる利益が非課税になる
ことです。
例えば、NISA口座で投資をして利益が出た場合、その利益について通常の課税口座とは異なり、一定の範囲で税金がかからない仕組みになっています。
つまり、
| 制度 | 主なメリット |
|---|---|
| 必要経費 | 事業所得を減らす |
| 青色申告特別控除 | 所得から一定額を控除 |
| 小規模企業共済 | 所得控除+将来資金の準備 |
| iDeCo | 所得控除+老後資金 |
| 国民年金基金 | 所得控除+老後の年金準備 |
| NISA | 投資利益が非課税 |
という違いがあります。

「節税」と「お金を使うこと」は別
節税を考えるときに注意したいのが、
「経費を増やせば税金が安くなるから、どんどんお金を使おう」
という考え方です。
これはおすすめできません。
例えば10万円の経費を使ったとしても、10万円の税金が減るわけではありません。
税金が減るのは、あくまでその経費によって課税対象となる所得が減ることによるものです。
そのため、
必要のないものを買って節税するより、必要なものを適切に経費にする
ことが大切です。
自営業者は「節税」より先に家計の余裕を確保する
自営業者の場合、会社員と比べて収入が変動することもあります。
そのため、
「節税できるから」といって、手元のお金をすべて小規模企業共済やiDeCoなどに回してしまうのは危険です。
まずは、
- 生活費
- 税金・社会保険料
- 生活防衛資金
- 近い将来必要になる教育費・車・住宅関連費など
- 老後資金
- 余裕資金での投資
というように、資金の使う時期を考えることが重要です。

自営業者の節税は「税金をゼロにすること」ではない
節税というと、
「できるだけ所得を減らして税金を払わない」
というイメージを持つ人もいるかもしれません。
しかし、本当に大切なのは、
必要な税金はきちんと払いながら、利用できる制度を知らずに損しないこと
です。
特に自営業者は、
- 必要経費
- 青色申告特別控除
- 小規模企業共済
- iDeCo
- 国民年金基金
- 社会保険料控除
- 各種所得控除
など、確認すべき項目が多くあります。
まとめ|自営業者は「経費+所得控除+資産形成」を分けて考えよう
自営業者が所得税・住民税の負担を抑えるためには、まず「所得がどのように計算されているのか」を理解することが大切です。
基本的には、
売上 − 必要経費 = 事業所得
そして、
事業所得など − 所得控除 = 課税所得
という流れで考えます。
そのため、
①必要経費を漏れなく計上する
②青色申告特別控除を活用する
③利用できる所得控除を確認する
④小規模企業共済やiDeCoなどを目的に応じて活用する
⑤NISAは「所得を減らす制度」ではなく「運用益を非課税にする制度」と理解する
ことがポイントです。
ただし、節税だけを目的にお金を使ったり、老後まで引き出せない制度に無理をしてお金を入れたりする必要はありません。
「税金をいくら減らせるか」だけでなく、「手元にいくら残るか」「いつ使えるお金なのか」まで考えて制度を選ぶことが、自営業者の資産形成では重要です。
※税制や各制度の条件は変更されることがあります。実際の申告・加入判断では、国税庁や各制度の公式情報を確認してください。