「今の金利なら、月々これくらいだから大丈夫」
住宅ローンを組むとき、現在の返済額を基準に借入額を決めてしまう人は少なくありません。
しかし、住宅ローンは20年、30年、35年と長期間にわたって返済するものです。
もし金利が上昇すれば、特に変動金利型の住宅ローンでは、利息負担や返済額に影響が出る可能性があります。
しかも40代の子育て世帯では、住宅ローンの返済期間中に、
- 子どもの高校・大学進学
- 塾や習い事
- 車の買い替え
- 老後資金の準備
など、大きな支出が重なる可能性があります。
だからこそ住宅ローンは、「今払えるか」だけではなく、「金利が上がっても、教育費や生活費を払いながら返済できるか」という視点が重要です。
この記事では、金利が上がると住宅ローンがどう変わるのか、40代子育て世帯が注意したいポイントと家計防衛策を解説します。
金利が上がると住宅ローンはどうなる?
まず、住宅ローンには大きく分けて、
- 変動金利型
- 固定金利期間選択型
- 全期間固定金利型
があります。
金利上昇の影響を受けやすいのは、基本的に変動金利型です。
変動金利では、市場金利や金融機関の基準金利などの変化によって、適用金利が見直される仕組みになっています。
一方、全期間固定金利型では、契約時に決めた金利が基本的に借入期間中変わりません。
そのため、金利上昇局面では「どの金利タイプを選んでいるか」が家計に大きく関係します。
「今の金利なら払える」が危険な理由
住宅ローンで注意したいのが、
「現在の返済額なら払える」
という考え方です。
例えば、毎月8万円の返済なら無理なく生活できる家庭でも、将来的に返済負担が増えれば状況は変わります。
住宅ローン以外にも、
- 食費
- 光熱費
- 教育費
- 車関連費
- 保険
- 税金
- 老後資金
- 貯蓄
などのお金が必要だからです。
つまり、住宅ローンだけを見て「返済できる」と判断するのは危険です。
金利が上昇した場合にも家計全体が耐えられるかを考える必要があります。
金利が1%、2%上がったら返済額はどれくらい変わる?
金利上昇の影響をイメージするため、国土交通省の資料を参考にしてみましょう。
国土交通省は、4,000万円を35年、元利均等返済、当初金利1.0%という条件で、金利が上昇した場合のシミュレーションを紹介しています。
当初金利1.0%のままなら、毎月返済額は約11.3万円。
一方、当初5年間で金利が1.0%上昇して2.0%になったケースでは、6年目以降の返済額は約13.3万円。
さらに当初10年間で金利が2.0%上昇し、3.0%になったケースでは、11年目以降の返済額は約15.2万円とされています。
総返済額についても、金利1.0%のままなら約4,742万円なのに対し、当初5年間で2.0%へ上昇するケースでは約5,449万円、当初10年間で3.0%へ上昇するケースでは約6,018万円という試算です。
もちろん、これは特定の条件によるシミュレーションであり、将来の金利を予測したものではありません。
しかし、金利が上昇すると、毎月の返済額だけでなく総返済額にも大きな差が出る可能性があることは理解しておきたいところです。
「5年ルール」「125%ルール」があるから大丈夫?
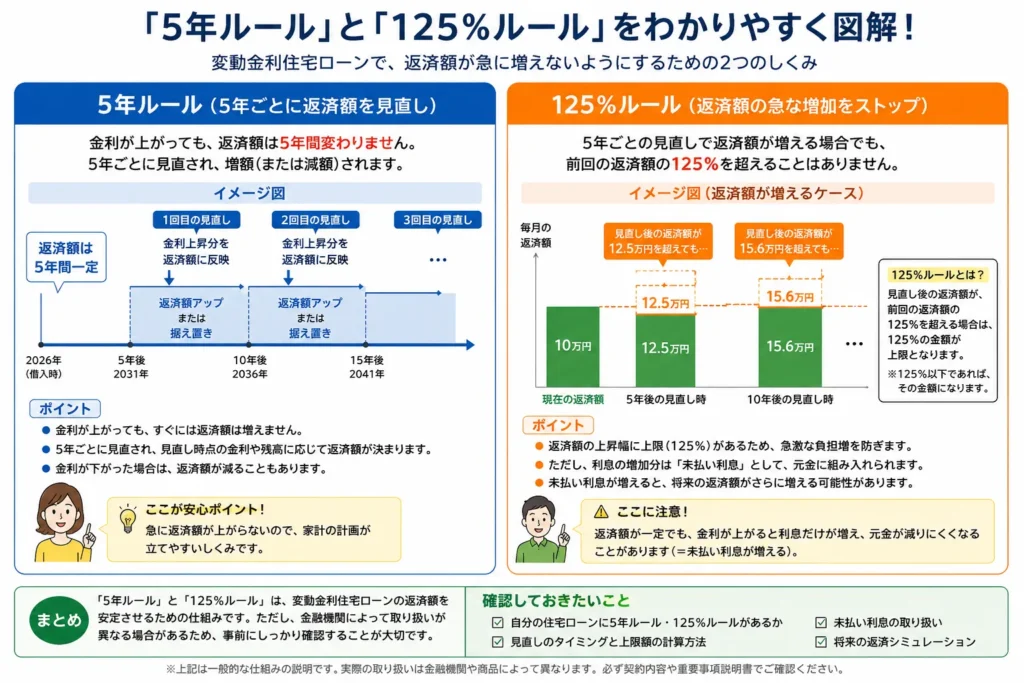
変動金利について調べていると、
「5年ルールがあるから大丈夫」
「125%ルールがあるから急に返済額が増えることはない」
という説明を目にすることがあります。
確かに、これらのルールを採用している住宅ローンでは、金利が上昇しても毎月の返済額がすぐに大幅増加しない仕組みがあります。
一般的な5年ルールでは、金利が変動しても返済額の見直しを5年間据え置きます。
また125%ルールでは、5年後に返済額を見直す際、前の返済額の125%を上限とする仕組みがあります。
ただし、すべての金融機関が5年ルール・125%ルールを採用しているわけではありません。
また、返済額がすぐ増えないからといって、金利上昇の負担がなくなるわけでもありません。
国土交通省の資料でも、5年ルール・125%ルールによって軽減された返済分が、将来の返済に先送りされる可能性があることに注意を促しています。
そのため、住宅ローンを契約するときは、
「5年ルールがあるか」だけでなく、「金利が上昇した場合に元金と利息がどうなるのか」まで確認することが大切です。
40代子育て世帯は「住宅ローン+教育費」に注意
40代で住宅ローンを組む場合、特に注意したいのが教育費との重なりです。
住宅ローンを組んだときには子どもが小学生でも、数年後には中学生、高校生、大学生へと成長します。
そして教育費は、進学に伴って大きくなる可能性があります。
つまり、
住宅ローンの返済額が増える時期と、教育費が増える時期が重なる
可能性があります。
例えば、
子どもが小学生
↓
住宅ローン返済
↓
数年後に中学・高校へ進学
↓
塾・受験費用が増える
↓
大学進学
↓
教育費がさらに増える
というタイミングで金利が上昇すると、家計への負担は大きくなります。
国土交通省も、住宅ローンの金利上昇と教育費の増大が重なることで家計が厳しくなる可能性を指摘しています。

「借りられる額」と「返せる額」は違う
住宅ローンを考えるときに、ぜひ覚えておきたいのが、
銀行から借りられる金額=無理なく返せる金額ではない
ということです。
住宅ローンの審査に通ったとしても、その金額を長期間余裕を持って返済できるとは限りません。
特に40代では、住宅ローン以外にも将来必要になるお金があります。
住宅ローン以外に考えておきたい支出
- 教育費
- 食費
- 光熱費
- 車の購入・維持費
- 保険料
- 固定資産税
- 住宅の修繕費
- 老後資金
- 予備資金
住宅ローンを組むときは、これらを差し引いたうえで、毎月いくらなら無理なく返済できるのかを考えましょう。
金利上昇に備えて、今できること
すでに住宅ローンを返済している人も、これから住宅購入を考えている人も、まずは自分の住宅ローンを確認してみましょう。
1.現在の金利タイプを確認する
自分が、
- 変動金利
- 固定金利期間選択型
- 全期間固定金利
のどれを利用しているのか確認します。
2.残りの借入額を確認する
同じ金利上昇でも、残っている借入額が大きいほど影響を受けやすくなります。
3.残りの返済期間を確認する
残りの返済期間が長ければ、金利変動の影響を受ける期間も長くなります。
4.金利上昇時の返済額を試算する
「今の返済額」だけではなく、
金利が+0.5%、+1%、+2%になったらどうなるか
を確認してみましょう。
5.生活防衛資金を確保する
金利上昇だけでなく、収入減少や病気、車の故障、教育費の増加などにも備えるため、手元資金を残しておくことが重要です。

繰上げ返済をすれば金利上昇対策になる?
繰上げ返済は、住宅ローンの元金を減らすことで、将来支払う利息を減らす効果が期待できます。
ただし、手元の貯金をすべて繰上げ返済に使うのはおすすめできません。
40代の子育て世帯では、
- 教育費
- 車の買い替え
- 住宅修繕
- 病気やケガ
- 収入減少
など、まとまったお金が必要になる可能性があります。
住宅ローンを早く減らすことだけを優先して、手元資金がなくなってしまうのも危険です。
繰上げ返済をする場合は、生活防衛資金や今後必要になる教育費などを確保したうえで検討することが大切です。
固定金利に変更すれば安心?
金利上昇が心配になると、
「変動金利から固定金利に変更したほうがいいのでは?」
と考える人もいるでしょう。
固定金利なら、契約した期間の金利上昇リスクを抑えやすくなります。
一方で、固定金利は変動金利より金利が高い場合があり、変更したから必ず家計が得になるとは限りません。
また、固定金利への変更条件や手数料なども金融機関によって異なります。
そのため、
「変動か固定か、どちらが得か」ではなく、「自分の家計はどこまで金利上昇リスクを負えるか」
という視点で考えることが重要です。
住宅ローンを組む前に確認したい5つのポイント
これから住宅ローンを組むなら、次の5つを確認しておきましょう。
① 金利が上がっても返済できるか
現在の金利だけでなく、金利上昇後の返済額を試算します。
② 教育費を確保できるか
住宅ローンを優先して、教育費の準備ができなくならないか確認します。
③ 収入が減っても返済できるか
特に自営業や収入に変動がある家庭は、余裕を持った返済計画が必要です。
④ 貯金を使い切っていないか
頭金を入れすぎて、手元資金が少なくならないよう注意します。
⑤ 老後資金を準備できるか
40代から住宅ローンを組む場合は、住宅費だけでなく老後資金も並行して準備する必要があります。
「今払える」より「将来も払える」を基準に
住宅ローンを組むときは、どうしても、
「毎月いくらなら払えるか」
に目が向きます。
しかし、本当に考えたいのは、
「金利が上がっても、教育費が増えても、収入が減っても返済を続けられるか」
です。
住宅ローンは長期間にわたる大きな借入だからこそ、現在の金利だけを基準に借入額を決めるのではなく、将来の家計まで見据えることが大切です。
特に40代子育て世帯では、住宅ローンと教育費が重なる時期をあらかじめ想定しておきましょう。
「銀行から借りられる額」ではなく「家計が無理なく返せる額」を借りる。
これが、金利上昇時代の住宅ローンで後悔しないための大切な考え方です。
まとめ
金利が上昇すると、住宅ローンでは利息負担や返済額が増える可能性があります。
特に変動金利を利用している場合は、現在の返済額だけで安心せず、金利上昇時の家計をシミュレーションしておくことが大切です。
40代子育て世帯の場合は、
住宅ローン+教育費+生活費+車+老後資金
をまとめて考える必要があります。
「今の金利なら大丈夫」ではなく、
「金利が上がっても家計を維持できるか」
という視点で、住宅ローンとの付き合い方を考えていきましょう。