「将来のためにNISAを始めたけれど、毎月の生活が苦しい」
「NISAの積立額を増やしたほうがいいの?」
「周りが月5万円、10万円と投資していると、自分ももっと増やしたほうがいい気がする……」
そんなふうに感じていませんか?
NISAは、長期的な資産形成を考えるうえで便利な制度です。
一方で、将来のお金を増やそうとするあまり、現在の生活費や教育費まで削って投資してしまうと、「NISA貧乏」と呼ばれる状態になりかねません。
特に40代の子育て世帯は、老後資金だけでなく、子どもの教育費、車の買い替え、住宅の修繕費など、これからまとまったお金が必要になる時期です。
大切なのは、「NISAにいくら入れるか」だけではありません。
今使うお金・近い将来使うお金・将来のために増やすお金を分けることです。
この記事では、NISA貧乏になりやすい人の共通点と、40代子育て世帯が無理なく投資を続けるためのお金の配分について解説します。
「NISA貧乏」とは?
「NISA貧乏」は正式な金融用語ではありません。
一般的には、将来への不安からNISAなどの投資にお金を回しすぎて、現在の生活が苦しくなっている状態を指す言葉として使われています。
たとえば、毎月の手取り収入が30万円なのに、NISAへ10万円を積み立てれば、残りは20万円です。
家賃や住宅ローン、食費、光熱費、通信費、保険、教育費などをそこから支払うことになります。
もちろん、家計に余裕があれば問題ありません。
しかし、
「NISAは非課税だから、できるだけ枠を使わなければ」
「長期投資なら早く始めたほうがいい」
という気持ちだけで積立額を増やしてしまうと、日々の生活が苦しくなる可能性があります。
NISAは、生活を犠牲にしてまで満額投資するための制度ではありません。

NISAは「投資商品」ではなく「非課税の制度」
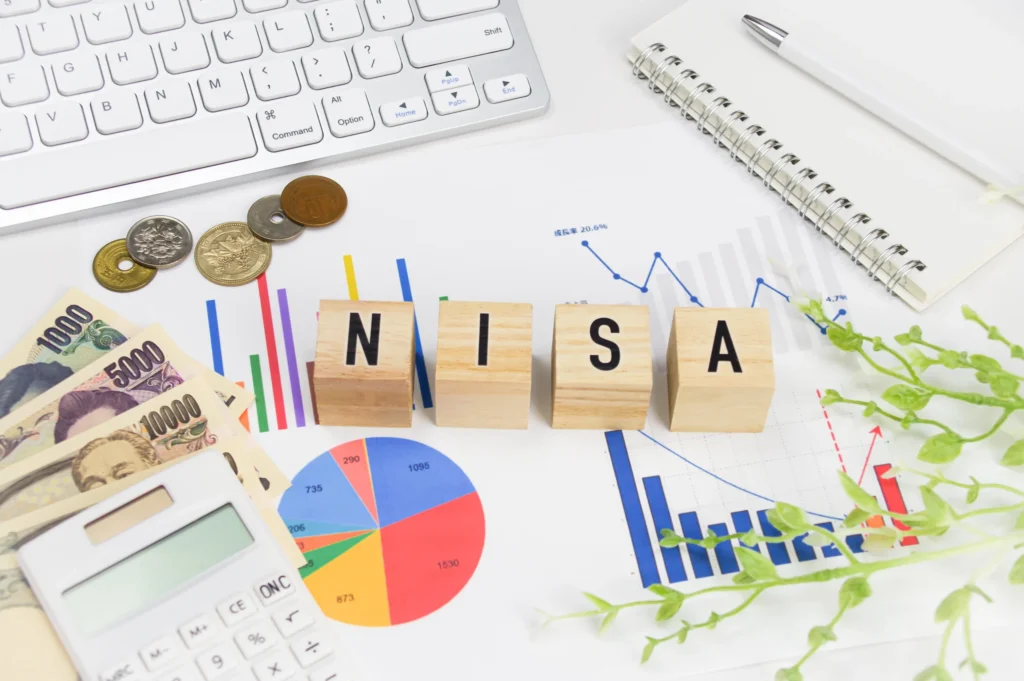
まず知っておきたいのが、NISAそのものを買うわけではないということです。
NISAは、投資から得られる利益を非課税にできる制度です。
通常、株式や投資信託などの投資で利益が出ると、税金がかかります。
NISAでは、一定の範囲内で投資による利益が非課税になります。
そのため、NISAは資産形成に活用しやすい制度ですが、NISAを利用すれば必ずお金が増えるわけではありません。
投資する商品によっては価格が下落し、元本を下回る可能性もあります。
だからこそ、
「NISAをやるかどうか」よりも、「どのお金をNISAに回すのか」
を考えることが大切です。

NISA貧乏になる人の共通点5つ
1.「NISAは満額やったほうがいい」と考えている
NISAには年間の投資枠があります。
しかし、
「枠がある=全部使うべき」ではありません。
SNSなどでは、
「毎月10万円積み立てています」
「最短でNISA枠を埋めます」
といった投稿を目にすることがあります。
こうした情報を見ると、
「自分ももっと投資しなければ」
と焦ってしまうかもしれません。
しかし、必要な投資額は家庭によって違います。
収入が違えば生活費も違います。
子どもの人数も違います。
住宅ローンの有無、車の台数、教育方針、貯金額も違います。
つまり、他人の積立額を自分の目標にする必要はありません。
月1万円でも、月3万円でも、家計に無理なく続けられるなら立派な資産形成です。

2.生活防衛資金が十分でないのに投資を増やしている
投資を始める前に考えたいのが、生活防衛資金です。
病気やケガ、失業、収入減少、家電の故障、車の修理など、生活には突然の出費があります。
特に40代の子育て世帯では、
- 子どもの学校関連費
- 部活動や習い事
- 車の修理・買い替え
- 家電の買い替え
- 住宅の修繕
- 急な医療費
など、まとまった支出が発生する可能性があります。
こうしたときに、
「貯金はほとんどないけれど、NISAにはまとまったお金がある」
という状態では、資産形成をしているのに家計が不安定になってしまいます。
投資したお金は、必要なときに必ず利益が出ているとは限りません。
そのため、
近いうちに使う可能性があるお金は、投資とは分けて確保しておく
ことが重要です。

3.教育費までNISAに回してしまう
40代子育て世帯が特に注意したいのが教育費です。
子どもがまだ小さい家庭では、
「大学までまだ時間があるから、NISAで運用して増やそう」
と考えることもあるでしょう。
しかし、教育費は使う時期が決まっています。
たとえば、現在小学生の子どもがいる場合、大学進学までの期間は限られています。
投資した資産が必要な時期に大きく値下がりしていたら、
「今は売りたくないけれど、学費のために売らなければならない」
という状況になる可能性があります。
教育費については、
「いつ使うお金なのか」
を基準に考えることが大切です。
数年以内に必要になる可能性が高いお金まで、無理に投資へ回す必要はありません。
4.「将来が不安だから」という理由だけで積立額を増やしている
NISAを始める理由として多いのが、
「老後が不安だから」
というものです。
もちろん、老後資金を準備することは大切です。
しかし、「不安だから」という理由だけで投資額を増やしていくと、際限がなくなってしまいます。
月2万円では不安。
月3万円でも不安。
月5万円でも不安。
「もっと増やさなければ」と考えてしまいます。
ここで一度立ち止まりたいのが、
「そもそも老後にいくら必要なのか?」
ということです。
公的年金はいくら受け取れるのか。
老後の生活費はいくら必要なのか。
住宅ローンは残っているのか。
退職金はあるのか。
老後までにいくら準備できそうなのか。
こうした情報を整理すると、漠然とした不安が少し具体的になります。
投資額を増やす前に、「必要額を知る」ことが先なのです。

5.投資を優先しすぎて、現在の生活を楽しめなくなっている
NISA貧乏の怖いところは、単純にお金が足りなくなることだけではありません。
「お金を使うことが怖くなる」こともあります。
子どもと出かけたい。
家族で旅行したい。
たまには外食したい。
趣味を楽しみたい。
そんな支出まで、
「そのお金をNISAに回せば将来増えるのに」
と考えてしまうようになることがあります。
もちろん、浪費を続ける必要はありません。
しかし、資産形成の目的は、将来のために現在を犠牲にすることではありません。
今の暮らしと将来の安心を両方つくることが、資産形成の本来の目的ではないでしょうか。

40代子育て世帯は「4つのお金」に分けて考える
では、NISAにいくら回せばいいのでしょうか。
「手取りの○%」と一律に決めるより、まずはお金の目的で分けて考える方法がおすすめです。
①生活費
毎月の生活に必要なお金です。
- 食費
- 水道光熱費
- 通信費
- 住宅費
- 保険
- 日用品
- 教育関連費
- 車関連費
などがあります。
ここを削りすぎてまで投資する必要はありません。
②生活防衛資金・近い将来使うお金
急な収入減少や大きな支出に備えるお金です。
生活防衛資金だけでなく、
- 車の買い替え
- 家電
- 住宅修繕
- 冠婚葬祭
- 子どもの学校関連費
など、数年以内に使う可能性があるお金も含めて考えます。
③教育費
子どもの進学時期を考えながら準備するお金です。
特に大学進学費用など、使う時期が決まっているお金は、投資だけに頼らないことが重要です。

④長期的に増やすお金
すぐには使わないお金です。
ここでNISAなどを活用します。
つまり、
生活費 → 近い将来のお金 → 教育費 → 長期投資
というように、それぞれの目的を考えてお金を置く場所を決めます。
NISAの積立額は「余ったお金」で決める
NISAの積立額を決めるとき、
「月5万円投資したい」
と先に決めるのではなく、
「毎月いくらなら無理なく残せるか」
から考えてみましょう。
たとえば、
手取り収入が40万円の場合、
生活費などに30万円かかる。
教育費や特別費として5万円を確保する。
さらに生活防衛資金を積み立てる。
そのうえで残ったお金の一部をNISAへ。
という考え方です。
重要なのは金額そのものではありません。
NISAの積立によって、毎月の家計が赤字にならないこと。
そして、
急な出費があったときに投資資産を慌てて売らなくても済むこと。
この2つを意識しましょう。

「NISAを減額する=失敗」ではない
NISAを始めたものの、
「毎月5万円はきつい」
と感じたら、積立額を減らすことを検討してもいいでしょう。
たとえば、
月5万円→3万円
月3万円→2万円
というように、家計に合わせて調整できます。
投資は長く続けることが重要です。
無理をして数年間だけ高額積立を続けるより、家計を壊さず長期間続けられる金額にすることも大切です。
「積立額を減らしたら負け」
ではありません。
自分の生活に合わせて投資額を調整することも、立派なお金の管理です。
40代は「投資額」だけを競わない
SNSでは、
「毎月10万円」
「年間120万円」
「NISAを最速で埋める」
といった情報が目に入ります。
しかし、その数字だけを見て、
「自分は投資できていない」
と焦る必要はありません。
40代子育て世帯には、投資以外にも大切なお金があります。
子どもの教育費。
生活防衛資金。
車の買い替え費用。
住宅の修繕費。
老後資金。
そして、今の家族との時間に使うお金。
資産形成は、NISAの残高だけで決まるものではありません。

「将来の安心」と「今の生活」を両立させよう
NISAは、将来の資産形成を考えるうえで便利な制度です。
だからといって、
「非課税だから、できるだけたくさん投資しなければ」
と考える必要はありません。
大切なのは、
①今の生活を維持する
↓
②生活防衛資金を確保する
↓
③近い将来使うお金を準備する
↓
④余裕のあるお金で長期投資をする
という順番です。
投資を始めることよりも、
自分の家計にとって「無理のない投資額」を知ること
のほうが重要なのかもしれません。
NISAは、将来の安心をつくるための「手段」です。
NISAのために今の生活を苦しくする必要はありません。
「いくら投資するか」ではなく、「どんな暮らしをしたいか」。
そこから逆算してNISAの金額を決めてみてはいかがでしょうか。