「60歳になったとき、貯金はいくらあれば安心なの?」
「老後2000万円問題というけれど、自分はそこまで貯められそうにない……」
そんな不安を感じている40代は少なくないでしょう。
2026年、今年還暦を迎える1966年生まれを対象にした調査で、興味深い結果が明らかになりました。
還暦人の貯蓄額は平均1343万円だった一方、中央値は300万円。
平均と中央値には1000万円以上の大きな差があり、60歳時点の資産状況には大きなばらつきがあることが分かります。
さらに、60~64歳では男性の84.0%、女性の65.0%が就業しています。現代の60歳は「定年=完全リタイア」という時代ではなくなっています。
では、40代の今から何を準備しておけば、60歳になったときに「もっと早くやっておけばよかった」と後悔せずに済むのでしょうか。
この記事では、最新の還暦を迎えた人の調査から60歳のリアルなお金事情を確認しながら、40代から始めたい老後準備7つを紹介します。
- 2026年の還暦人の貯蓄は平均1343万円、中央値300万円
- 60歳時点の資産には大きな二極化がある
- 60~64歳の就業率は男性84.0%、女性65.0%
- 老後対策は「貯める」だけでなく「年金・働く・支出を減らす」ことも重要
- 40代から始めれば、60歳まで約20年ある
- まずは年金・生活費・資産・固定費を確認することから始めよう
60歳の貯蓄は平均1343万円。でも中央値は300万円
2026年に還暦を迎える1966年生まれを対象にした「2026年の還暦を迎えた人に関する調査」では、現在の貯蓄額について興味深い結果が出ています。
貯蓄額の平均は1343万円。
一方で、中央値は300万円でした。
この数字だけを見ると、「60歳なら1000万円以上の貯蓄が必要なのでは?」と思ってしまうかもしれません。
しかし、ここで重要なのが「平均」と「中央値」の違いです。
平均と中央値は何が違う?
たとえば、5人の貯蓄額が、
100万円・200万円・300万円・500万円・5000万円
だったとします。
この場合、平均は1220万円になります。
しかし、真ん中の人の貯蓄額は300万円です。
つまり、一部の資産を多く持っている人がいると、平均値は大きく上がります。
そのため、老後資金を考えるときには、平均額だけを見て「自分は少なすぎる」と焦る必要はありません。
還暦を迎えた人の貯蓄は「二極化」が鮮明に
今回の調査で特に注目したいのが、貯蓄額の分布です。
主な割合を見ると、
- 100万円未満:31.8%
- 500万円未満:54.3%
- 2000万円以上:20.1%
となっています。
つまり、500万円未満の人が半数を超える一方、2000万円以上を持っている人も2割程度いるということです。
60歳になったときの資産状況は、決して一様ではありません。
住宅ローンが残っているか、子どもの教育費がどれくらいかかったか、退職金があるか、共働きか、持ち家か賃貸かなどによっても大きく変わります。
だからこそ、
「60歳なら○○万円必要」
と一つの数字だけで判断するのではなく、自分の家庭に必要な金額を計算することが重要です。
投資をしている還暦を迎える世代は46.9%
貯蓄だけでなく、投資についても大きな違いがあります。
2026年の調査では、株式や投資信託などへの投資をしていない人は53.1%。
一方、投資をしている人は46.9%でした。
つまり、還暦を迎える世代でも、投資をしている人と、していない人がほぼ半々に分かれています。
投資をしている人の投資金額は、
- 平均:1729万円
- 中央値:500万円
となっています。
ここでも平均と中央値には大きな差があります。
ただし、この数字を見て、
「60歳からでも投資を始めればいい」
と考えるのはおすすめできません。
60歳以降は、使う予定のあるお金も増えてきます。
投資をする場合も、生活費や近い将来に使うお金まで投資に回すのではなく、当面使わないお金を中心に、リスクを抑えて運用することが大切です。
60歳になっても「働く」という選択肢がある
現代の60歳は、以前の「定年を迎えて仕事を終える」というイメージとは大きく変わっています。
政府の「令和7年版高齢社会白書」によると、60~64歳の就業率は、
- 男性:84.0%
- 女性:65.0%
となっています。
さらに65~69歳でも、男性62.8%、女性44.7%が就業しています。
つまり、60歳を過ぎても働いている人は決して珍しくありません。
老後資金を考えるときには、
「60歳で仕事を完全に辞める」
という前提だけで計算する必要はないのです。
たとえば60歳以降に月10万円の収入があれば、
10万円×12カ月=120万円
年間120万円の収入になります。
5年間働けば、単純計算で600万円です。
もちろん税金や社会保険料などを考慮する必要がありますが、働く期間を少し延ばすことは、老後資金を支える大きな力になります。
40代から始めたい「60歳で後悔しないための7つの準備」
では、60歳までまだ時間がある40代は、何をすればいいのでしょうか。
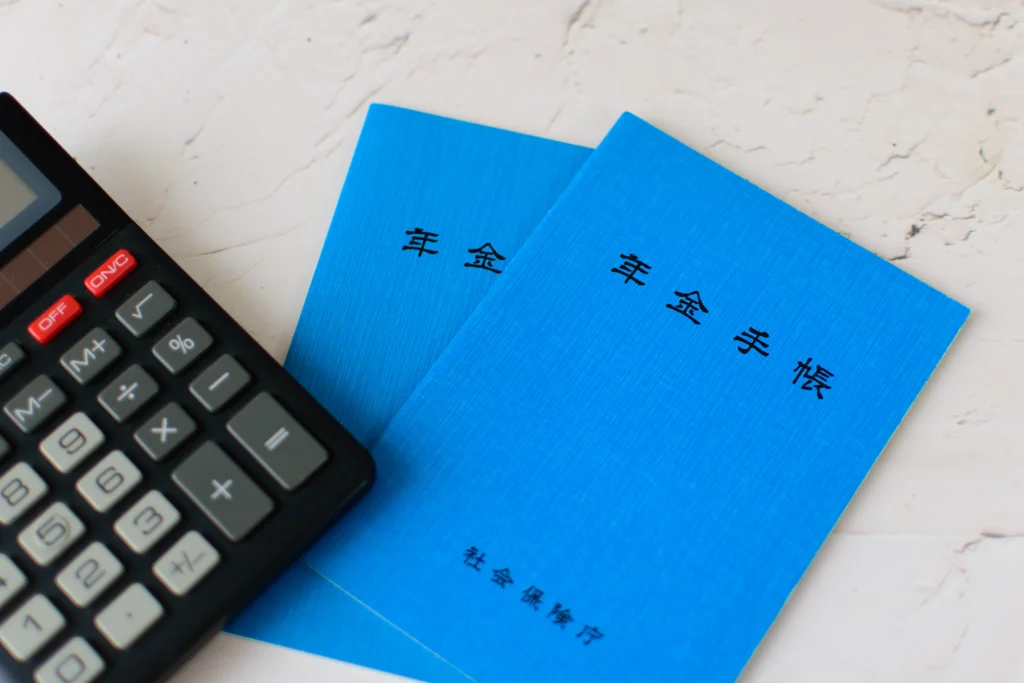
① ねんきん定期便を確認する
まず確認したいのが、自分が将来どのくらい年金を受け取れるのかです。
「老後は2000万円必要」といった情報だけを見るのではなく、自分の年金見込み額を確認することから始めましょう。
年金額が分かれば、
「毎月いくら足りないのか」
を具体的に計算できます。
② 毎月の生活費を書き出す
次に確認したいのが、現在の生活費です。
食費、住宅費、光熱費、通信費、保険料、車、趣味などを一度すべて書き出してみましょう。
老後になれば子どもの教育費がなくなる一方、医療費や介護費、趣味や旅行など別の支出が増える可能性があります。
現在の生活費を基準に、
「60歳以降、毎月いくら必要なのか」
を考えてみましょう。
③ 教育費と老後資金を分ける
40代の子育て世帯にとって、特に重要なのが教育費です。
子どもの大学進学などが重なる時期に、
「老後が心配だから投資を増やす」
とすると、教育費が不足する可能性があります。
逆に、教育費を優先しすぎて老後資金の準備をまったくしないのも問題です。
そこで、
教育費・生活防衛資金・老後資金
を分けて管理することが大切です。

④ 固定費を見直す
老後資金を増やす方法は、収入を増やしたり投資をしたりすることだけではありません。
毎月の支出を減らすことも、非常に効果的です。
特に確認したいのが、
- スマホ・通信費
- 保険料
- サブスク
- 電気・ガス
- 車関連費
- 住宅ローン
などの固定費です。
たとえば毎月1万円の固定費を削減できれば、
1万円×12カ月=12万円
年間12万円の節約になります。
20年間続けば、単純計算で240万円です。
一度見直した固定費は、その後も節約効果が続きやすい点もメリットです。

⑤ NISAなどを利用して長期の資産形成を考える
40代なら、60歳まで約20年あります。
この時間を味方につけられるのは、40代の大きなメリットです。
預貯金だけでなく、NISAなどを活用して長期的な資産形成を検討する方法もあります。
ただし、投資には元本割れの可能性があります。
「老後資金だから全部投資する」のではなく、
生活防衛資金を確保したうえで、長期・積立・分散を基本に考える
ことが重要です。

⑥ 60歳以降の働き方を今から考える
老後資金を考えるとき、「いくら貯めるか」だけに目を向ける必要はありません。
「60歳以降、いくら稼ぐか」
も重要な要素です。
フルタイム勤務を続ける必要はありません。
週3日、短時間勤務、在宅ワーク、資格を活かした仕事、副業など、自分の体力や生活に合った働き方を考えておくと安心です。
60歳になってから急に仕事を探すのではなく、40代・50代のうちからスキルや人脈を作っておくことも一つの準備になります。
⑦ 60歳までに「借金をどうするか」を決める
住宅ローンや自動車ローンなどの借入がある場合は、60歳以降の返済予定も確認しておきましょう。
老後に毎月の返済が残ると、年金生活になったときの家計を圧迫する可能性があります。
ただし、繰り上げ返済をすれば必ず正解というわけではありません。
手元の現金を減らしすぎると、教育費や病気、車の買い替えなど、急な支出に対応できなくなるからです。
「返済する・貯める・投資する」のバランスを考えることが重要です。

老後資金は「2000万円あるか」だけで判断しない
老後資金を考えるとき、
「2000万円必要」
という数字だけを気にする人も多いでしょう。
しかし、本当に重要なのは、
自分の家庭では毎月いくら不足するのか
です。
たとえば、
- 老後の生活費:月25万円
- 年金:月20万円
- 毎月の不足額:5万円
だとします。
単純計算では、
5万円×12カ月=年間60万円
となります。
25年間で考えると、
60万円×25年=1500万円
です。
このように、必要な老後資金は「年金額」「生活費」「働く期間」「住宅費」などによって変わります。
さらに、実際には物価上昇や税金・社会保険料、医療・介護費なども考える必要があります。
だからこそ、40代から一度シミュレーションしておくことが大切です。

40代なら、60歳までまだ20年ある
今年還暦を迎える1966年生まれの人たちの調査を見ると、60歳時点の資産には大きな差があることが分かります。
しかし、40代の人にはまだ時間があります。
20年間あれば、
- 毎月の積立
- 固定費の削減
- 収入アップ
- 長期投資
- 住宅ローンの整理
- 教育費の準備
- 60歳以降の就労
など、さまざまな方法を組み合わせることができます。
「今からでは遅い」と考える必要はありません。
むしろ、60歳になってから慌てないために、40代の今から少しずつ準備することが重要です。
まとめ:60歳の「平均」ではなく、自分の老後を考えよう
2026年の還暦人調査では、貯蓄額の平均は1343万円でした。
一方、中央値は300万円。
この差から分かるのは、60歳時点の資産状況は人によって大きく違うということです。
また、60~64歳の就業率は男性84.0%、女性65.0%と高く、60歳を過ぎても働くことは今や珍しいことではありません。
だからこそ、老後対策は、
「60歳までに2000万円貯める」
だけではありません。
- いくら年金を受け取れるのか
- 毎月いくら必要なのか
- いくら貯蓄があるのか
- 投資をどの程度取り入れるのか
- 固定費をどこまで減らせるのか
- 60歳以降も働くのか
- 住宅ローンなどの借入をどうするのか
こうした項目を一つずつ確認することが大切です。
40代なら、60歳までまだ時間があります。
まずは「ねんきん定期便を確認する」「現在の生活費を書き出す」「固定費を見直す」という小さなところから始めてみましょう。
60歳になったときに後悔しないために、老後の準備は「いつか」ではなく「今」から始めることが大切です。