「夫が突然、仕事に行けなくなった」
「うつ病と診断され、しばらく休職することになった」
「来月から夫の給料が入らないかもしれない……」
このような状況になると、本人の体調だけでなく、家族の生活にも大きな不安が押し寄せます。
住宅ローン、家賃、食費、光熱費、子どもの教育費、保険料など、毎月の支払いは待ってくれません。
しかし、夫が病気になったからといって、すぐに家計が行き詰まるとは限りません。
会社員で健康保険に加入している場合は、傷病手当金を利用できる可能性があります。
また、長期的に働くことが難しくなった場合には、障害年金の対象になるケースもあります。
さらに、家計が厳しくなった場合には、自治体の相談窓口や生活困窮者自立支援制度、生活保護など、状況に応じて利用できる制度があります。
大切なのは、
「夫が働けない=収入がゼロ」
と決めつけず、利用できる制度を一つずつ確認することです。
この記事では、夫がうつ病などで突然働けなくなり、収入が減った・途絶えたときに、家族がまず確認したいことを整理します。
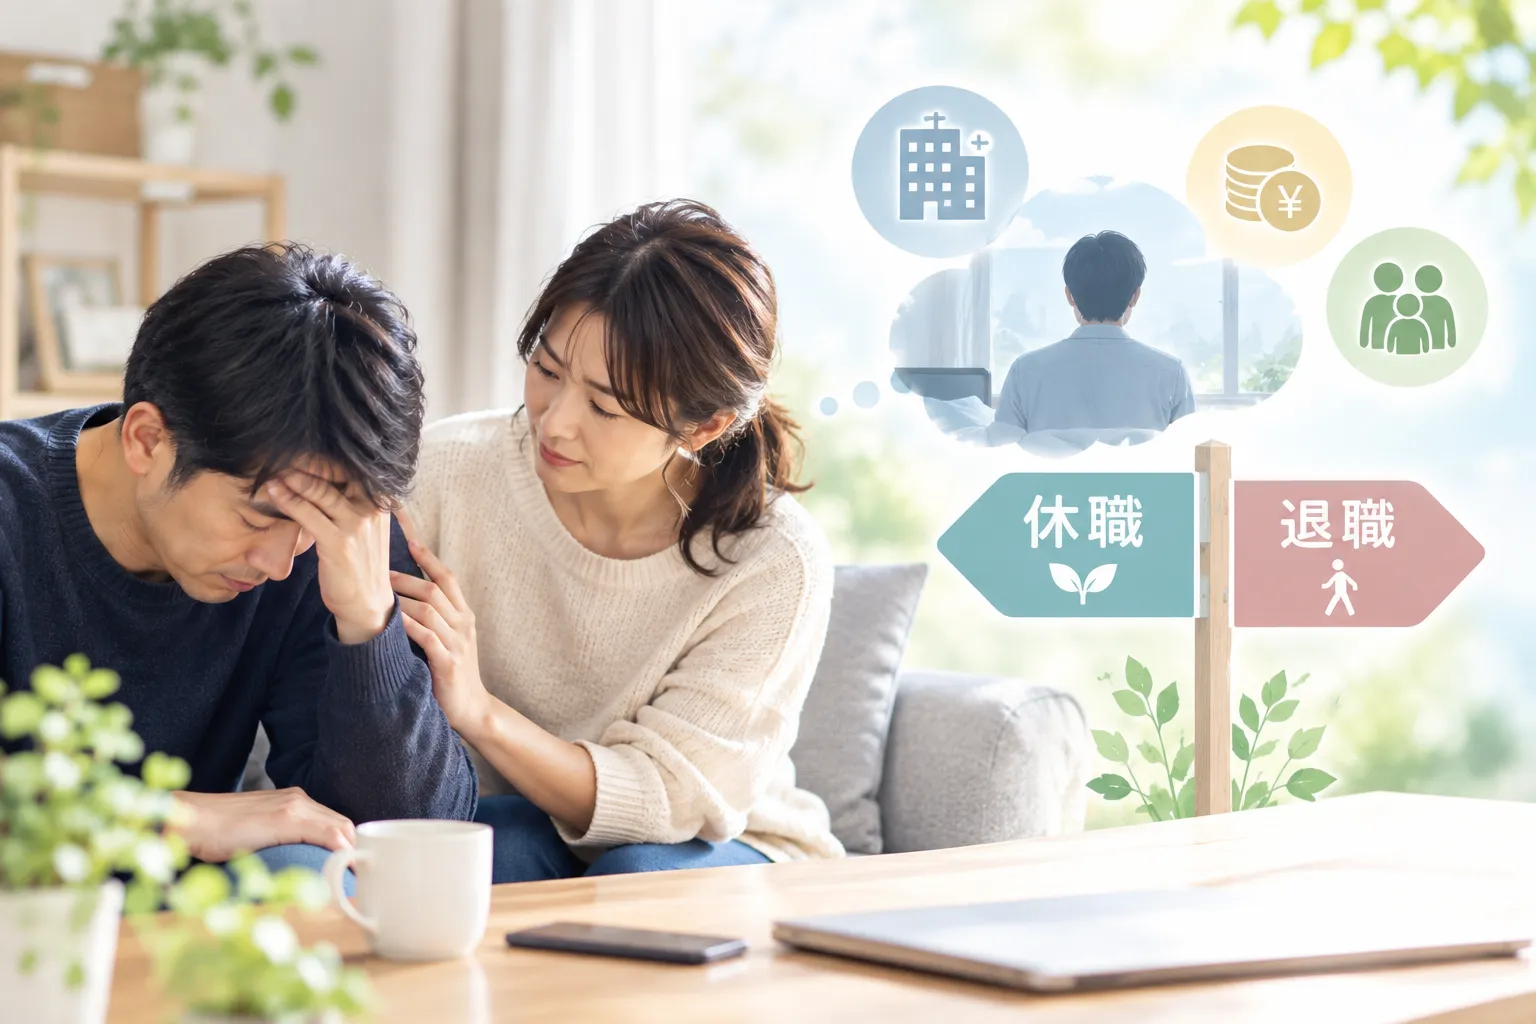
まず確認したいのは「退職」ではなく「休職」という選択肢
夫が仕事に行けなくなったとき、家族が焦って考えてしまうのが「退職」です。
しかし、すぐに退職を決める必要があるとは限りません。
会社によっては、
- 休職制度
- 有給休暇
- 病気休暇
- 短時間勤務
- 配置転換
- 復職支援
などの制度が用意されている場合があります。
まずは会社の就業規則を確認し、人事・総務などに相談してみましょう。
特に重要なのが、健康保険の傷病手当金を利用できるかどうかです。
退職してしまうと、会社員として加入していた健康保険の給付を受ける条件が変わるため、退職を決める前に確認することが大切です。
夫が会社員なら「傷病手当金」を確認する
夫が会社の健康保険に加入している場合、病気やけがで仕事を休み、給与が十分に支払われないときには、傷病手当金を受け取れる可能性があります。
協会けんぽによると、主な条件は、
- 業務外の病気やけがで療養している
- 仕事に就くことができない
- 連続3日間を含み4日以上仕事を休んでいる
- 休業期間について給与の支払いがない
などです。
つまり、うつ病などによって医師から「仕事を休む必要がある」と判断され、一定の条件を満たせば、傷病手当金の対象になる可能性があります。
傷病手当金はいくら?
傷病手当金は、原則として、
支給開始日前12か月間の標準報酬月額の平均額÷30×2/3
を1日あたりの支給額として計算します。
たとえば、標準報酬月額の平均が30万円だった場合、単純計算では、
30万円÷30日×2/3
=約6,667円/日
となります。
1か月を30日として考えると、約20万円です。
もちろん実際の金額は標準報酬月額や給与の支払い状況などによって変わります。
「夫の給料がなくなるから、翌月から収入ゼロ」
と考える前に、傷病手当金を確認してみましょう。
傷病手当金はいつまで?
傷病手当金は、同一の傷病について、支給開始日から通算して1年6か月が支給期間です。
ただし、退職後も継続して受給できるケースには条件があります。
協会けんぽでは、退職日までに継続して1年以上の被保険者期間があり、退職時点で傷病手当金を受けている、または受けられる状態にあることなどが条件とされています。
そのため、
「退職してから考えればいい」
ではなく、退職する前に健康保険の制度を確認することが重要です。
退職してしまった場合は「失業給付」に注意
夫が仕事を辞めれば、すぐに失業給付を受け取れると思ってしまうかもしれません。
しかし、失業給付は「働く意思と能力があり、仕事を探している人」が基本的な対象です。
うつ病のため、すぐに働けない状態であれば、通常の求職活動をすること自体が難しい場合があります。
そのため、
「退職したからハローワークへ行けば失業給付をもらえる」
とは限りません。
退職前に傷病手当金などを含めて、健康保険やハローワークに相談することが大切です。
長期化したら「障害年金」という選択肢も
うつ病などの精神疾患によって、仕事や日常生活に大きな制限が続く場合には、障害年金を請求できる可能性があります。
日本年金機構によると、障害年金は現役世代も対象となり、精神障害も対象となっています。
ここで注意したいのは、
「うつ病と診断された=必ず障害年金がもらえる」
というわけではないことです。
障害年金には一定の要件があり、障害の状態などを踏まえて判断されます。
そのため、長期間にわたって仕事や生活への支障が続いている場合には、主治医や年金事務所などに相談してみましょう。
家計が苦しくなったら「自立相談支援機関」へ
夫の収入が大幅に減ると、
「貯金が減っていくのが怖い」
「住宅ローンや家賃が払えなくなりそう」
「子どもの教育費まで手が回らない」
といった問題が出てくることがあります。
このようなときに利用できるのが、生活困窮者自立支援制度です。
厚生労働省によると、生活困窮者自立支援制度では、
- 仕事の支援
- 住まいの支援
- 家計改善の支援
- 自立相談支援
などを行っています。
「まだ生活保護を申請するほどではない」
という段階でも、相談できるのがポイントです。
家計が苦しくなってから一人で抱え込むのではなく、早めに相談することをおすすめします。
家賃が払えなくなりそうなら「住居確保給付金」も確認
収入が大幅に減少し、家賃の支払いが難しくなった場合には、住居確保給付金の対象になる可能性があります。
制度には収入・資産などの要件がありますが、離職だけでなく、本人の責任によらない収入減少などが対象となる場合があります。
相談・申請窓口は、地域の自立相談支援機関です。
ただし、持ち家の場合などは制度の対象が異なるため、利用できるかどうかは自治体の窓口で確認しましょう。
本当に生活できない場合は「生活保護」も選択肢
「生活保護だけは避けたい」
そう考える家庭も少なくありません。
しかし、病気などによって収入がなくなり、生活を維持することが難しくなった場合、生活保護も制度上の選択肢の一つです。
厚生労働省は、生活保護について「最低限度の生活を保障するとともに自立を支援する制度」としています。
生活保護は世帯単位で判断され、収入や資産などについて調査があります。
「まだ申請するほどではない」と思っていても、生活が明らかに苦しくなっているのであれば、福祉事務所に相談してみることが大切です。
夫がうつ病になったとき、妻がやってはいけないこと
夫の収入が突然なくなると、妻もパニックになってしまいます。
しかし、次のような行動は避けたいところです。
1.すぐに夫を責める
「どうして働けないの?」
「家族の生活はどうするの?」
「みんな頑張っているのに」
という言葉は、本人を追い詰めてしまう可能性があります。
まずは治療を優先しましょう。
2.本人に無理に転職活動をさせる
病気の状態によっては、転職活動そのものが大きな負担になります。
「今すぐ次の仕事を探さなければ」
と焦るのではなく、医師の判断を確認しながら進めることが重要です。
3.妻が一人ですべて背負う
これも避けたいところです。
夫の病気だけではなく、
- 家計
- 子育て
- 仕事
- 家事
- 手続き
- 親族への対応
まで妻一人で抱えると、妻自身が疲弊してしまいます。
制度を利用し、必要なら家族や専門家にも頼りましょう。
夫の収入が途絶えたら、家計を「緊急モード」にする
公的支援を確認すると同時に、家計も一度見直します。
まずは毎月の支出を、
絶対に必要な支出
- 食費
- 住宅費
- 水道光熱費
- 通信費
- 保険
- 税金
- 教育費
- 医療費
一時的に減らせる支出
- 外食
- レジャー
- 衣類
- 趣味
- サブスク
- 不要な買い物
に分けてみましょう。
ポイントは、最初から生活を極端に切り詰めないことです。
夫の療養が長期化する可能性もあるため、まずは「何か月生活できるのか」を把握します。


「今ある貯金」で何か月生活できるか計算する
例えば、
- 貯金300万円
- 毎月の最低生活費25万円
なら、
300万円÷25万円
=12か月
となります。
ただし、これは収入がまったくない場合の単純計算です。
傷病手当金などの収入があれば、実際の資金が尽きるまでの期間は長くなります。
だからこそ、
貯金額だけを見るのではなく、「毎月いくら出ていくのか」と「今後いくら入ってくるのか」をセットで確認する
ことが重要です。

住宅ローンがある家庭は早めに金融機関へ相談
夫の収入がなくなると、特に大きな負担になるのが住宅ローンです。
「返済できなくなってから相談する」のではなく、返済が厳しくなりそうな段階で金融機関に相談しましょう。
返済条件の変更など、状況によって相談できる可能性があります。
また、住宅ローンに団体信用生命保険が付いている場合でも、一般的な団信では死亡・所定の高度障害などが基本で、精神疾患による休職がそのまま保障対象になるとは限りません。
加入している住宅ローンの契約内容を確認しておきましょう。
子どもの教育費は「すべて守らなければ」と思いすぎない
40代の家庭で特に大きな問題になるのが教育費です。
夫の収入が途絶えたとき、
「子どもの教育だけは絶対に削れない」
と考える人もいるでしょう。
もちろん教育は大切です。
しかし、家計が危機的な状況なら、
- 私立から公立への変更
- 習い事の見直し
- 塾のプラン変更
- 教材費の削減
- 奨学金などの情報収集
など、選択肢を調べておくことも大切です。
「教育費を削る=子どもの将来を諦める」
ではありません。
家族の生活を守りながら、教育費をどう確保するかを考えればいいのです。

妻が働くことも選択肢の一つ
夫の収入が途絶えたとき、妻が働くことで家計を支えるという方法もあります。
ただし、
「夫が働けないなら妻がフルタイムで働かなければならない」
と考える必要はありません。
家庭の状況に合わせて、
- パート
- 派遣
- 在宅ワーク
- 時短勤務
- 正社員
- 副業
などを検討してもいいでしょう。
特に子育て中の場合、妻自身が無理をして倒れてしまっては、家庭全体がさらに苦しくなります。
「月5万円増やせればいいのか」
「月10万円必要なのか」
を計算してから、働き方を考えるのがおすすめです。
夫がうつ病になったときに確認したいこと
突然収入が途絶えたら、まず次の順番で確認してみましょう。
- 夫は退職せず休職できるのか
- 会社の休職制度を確認する
- 健康保険の傷病手当金を確認する
- 主治医に就労不能の状態について相談する
- 退職を決める前に会社・健康保険へ相談する
- 長期化した場合は障害年金を確認する
- 家計の最低生活費を計算する
- 貯金で何か月生活できるか確認する
- 住宅ローンや家賃について早めに相談する
- 自立相談支援機関に相談する
- 生活が維持できない場合は福祉事務所へ相談する
自営業の夫の場合は?
1.まず「仕事を休む=事業を廃業」ではない
自営業の場合、本人が働けなくても、
- 既存顧客への対応を誰かに任せる
- 業務量を減らす
- 一時的に休業する
- 外注を利用する
- 廃業せず最低限の事業を維持する
などの方法があります。
ただし、本人の療養を優先することが大前提です。
2.傷病手当金は原則期待しない
会社員の健康保険では傷病手当金がありますが、国民健康保険には原則として会社員と同じ仕組みの傷病手当金はありません。
自治体によって独自の給付制度が設けられている場合もあるため、加入している国民健康保険の窓口に確認します。
3.「国民年金の保険料が払えない」ときは免除・猶予を確認
収入が大幅に減少した場合、国民年金保険料の免除・納付猶予制度を利用できる可能性があります。
「払えないけれど、とりあえず滞納しておく」のではなく、早めに年金事務所などへ相談することが重要です。
4.長期化したら障害年金
自営業だから障害年金の対象外、というわけではありません。
国民年金に加入している場合、要件を満たせば障害基礎年金を受給できる可能性があります。
ただし、病名だけで決まるものではなく、障害の状態や初診日、保険料納付要件などを満たす必要があります。
5. 所得が減ったら税金・国保も確認
自営業の場合は、
- 所得税
- 住民税
- 国民健康保険料
- 国民年金保険料
- 個人事業税
などが家計を圧迫することがあります。
前年の所得をもとに計算されるものもあるため、「今年は収入がないのに、前年の所得をもとに請求が来る」ということもあります。
ここは記事でぜひ取り上げたいポイントです。
6. 小規模企業共済に加入しているなら確認
自営業者が加入できる小規模企業共済には、一定の条件のもとで貸付制度があります。
ただし、これは給付金ではなく貸付なので、「生活費として簡単にもらえるお金」と誤解しないよう注意が必要です。
そして、自営業家庭なら特に重要なのが「妻の収入」
会社員の場合は、夫が休職して傷病手当金を受け取れる可能性があります。
一方、自営業ではそのような収入保障がないケースが多いため、
夫が働けなくなったとき、妻の収入はいくら確保できるか?
を平時から考えておくことが非常に重要です。
例えば、
夫の事業収入30万円 → 0円
になったとしても、
妻のパート10万円+副業5万円+その他の給付
などで、家計へのダメージを小さくできる可能性があります。

「夫が働けない=家族の生活が終わる」ではない
夫がうつ病になり、突然収入が途絶える。
これは家族にとって非常に大きな出来事です。
特に40代では、
「住宅ローンはどうする?」
「子どもの教育費は?」
「老後資金は?」
「自分も働かなければいけない?」
と、さまざまな不安が一気に押し寄せてきます。
でも、最初からすべてを解決する必要はありません。
まずは、
①夫の治療
②今後の収入
③利用できる公的制度
④毎月の最低生活費
の4つを整理しましょう。
会社員なら傷病手当金、長期的な生活・就労制限がある場合には障害年金、生活が苦しくなった場合には自立相談支援機関や住居確保給付金、さらに生活を維持できない場合には生活保護など、状況に応じて複数の支援制度があります。
大切なのは、限界まで我慢してから相談するのではなく、「少し危ないかもしれない」と感じた段階で相談することです。
夫の病気を治すことと、家族の生活を守ること。
この2つは、どちらか一方を諦めなければならないものではありません。
使える制度を調べ、家計を整理し、家族だけで抱え込まない。
突然の収入減少に備えることも、家族を守るための大切な「生活防衛」です。
※本記事は制度の概要を紹介するもので、個別の受給を保証するものではありません。傷病手当金、障害年金、住居確保給付金、生活保護などは、それぞれ要件や審査があります。具体的な利用可否は加入している健康保険、年金事務所、自治体の相談窓口などに確認してください。